補助金削減が日本のアンモニア混焼計画への逆風を示唆
Key Findings
2026年6月、経済産業省は、「燃料アンモニアサプライチェーン構築のプロジェクト」の予算を50%以上削減した。同プロジェクトは政府のアンモニア混焼戦略を支える施策の一つだが、助成対象の複数事業が技術面およびスケジュール面のマイルストーンを達成できなかったことを受けた決断である。
経産省のこの決定は、日本がアンモニアを電力部門における排出削減策として活用する上で、供給面の課題に直面していることを示唆している。従来のハーバー・ボッシュ法に代わる製造方法を通じてアンモニアの製造コストを大幅に引き下げることは、引き続き困難であると考えられる。
需要面の課題も顕在化している。石炭火力発電所向けアンモニアバーナーの開発は依然として高コストかつ長期間を要し、改修工事も費用がかさむ上、長期かつ予測困難な建設工期を伴う。当該技術の商業化が見込まれる企業は1社のみであり、日本の石炭火力発電所の改修において設備供給がボトルネックとなる可能性がある。
経済性もさらなる障壁となる。IEEFAの試算によれば、2040年時点で20%アンモニア混焼の発電コストは陸上風力を145〜220%、事業用太陽光を240〜464%上回る可能性がある。このコスト面での劣位は、石炭火力発電所におけるアンモニア混焼率を2030年の20%から2050年に100%へ引き上げるという政府の目標の達成をいっそう困難にし得る。
2026年6月、経済産業省は、政府の燃料アンモニア混焼戦略を支える補助事業の予算を半減させた。複数の研究開発事業が継続支援に求められる技術面・スケジュール面のマイルストーンを達成できなかったことを受けた決断である。
今回の予算削減は、日本の電力部門における燃料アンモニアの供給面・需要面双方の課題を浮き彫りにし、温室効果ガス排出削減策としてのアンモニアの有効性および混焼目標の実現可能性に疑問を投げかけている。
供給面では、今回の補助金削減は、政府の支援を受けてもアンモニア製造コストの大幅な引き下げが困難であることを示唆する。
需要面では、石炭火力発電所向けアンモニア混焼設備の開発は依然として高コストかつ長期間を要することを意味する。さらに、石炭火力発電所向けアンモニアバーナーの製造実績を持つ企業はIHIの1社のみであり、日本の石炭火力発電所の改修において設備供給がボトルネックとなる可能性がある。
中止された研究開発事業
政府は、国内の石炭火力発電所におけるアンモニア混焼率を2030年までに20%とし、2030年以降は50%以上、2050年までに100%とすることを目標としている。これらの目標は、新エネルギー・産業技術総合開発機構(NEDO)が運営する燃料アンモニアサプライチェーン構築プロジェクトを含む4つの補助事業によって支えられている。2022年1月に開始された同事業は、アンモニア関連の主要技術に関する研究開発・実証プロジェクトを支援するものである。
同プロジェクトでは4件の研究開発事業が助成対象として採択された。うち2件は、従来のハーバー・ボッシュ法および電気分解に比べてコスト低減が可能な新たなアンモニア製造方法の開発を目的としていた。残る2件は、既存の発電所においてアンモニアの専焼、または50%超の混焼が可能なバーナーの開発を目指すものであった。
しかし2026年6月、4件中2件の事業が中止または規模縮小されたことを受け、NEDOは経産省に対しプロジェクト予算の半減以上の削減承認を要請した。
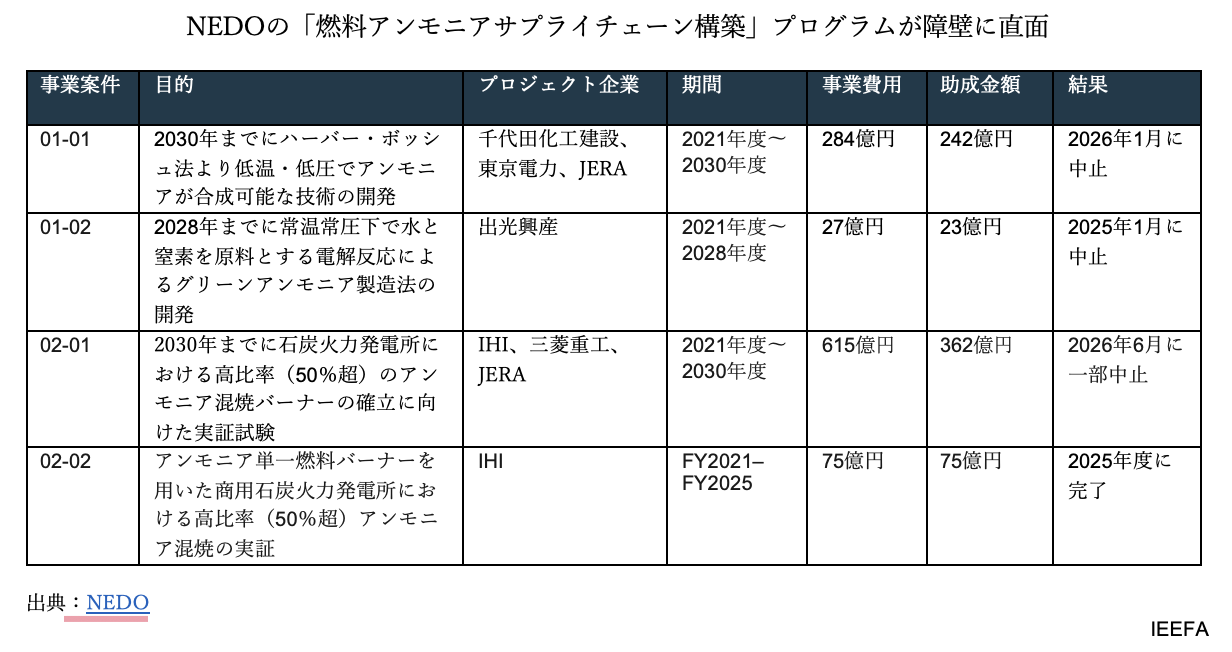
第1のプロジェクト(上表の事業01-01)は、建設・エンジニアリング企業の千代田化工建設、大手電力会社の東京電力、およびJERAが主導し、2030年までに低温・低圧条件下でアンモニアを合成できるハーバー・ボッシュ法に代わる製造プロセスの開発を目指していた。2021年度に242億円の補助金を受けて開始されたが、技術面のマイルストーン未達および設備投資の削減に至らなかったことから、2025年1月に規模が縮小された。さらに1年間の研究延長が認められたものの、NEDOは同事業が既存の製造方法を大幅に改善するには至らず、商業的実現性に欠けると判断し、2026年1月に同事業を中止した。
第2のプロジェクト(事業02-01)は、IHI、三菱重工、およびJERAが主導した。IHIと三菱重工はそれぞれ石炭火力発電所において50%超の混焼が可能なアンモニアバーナーを開発し、JERAが自社の発電設備でパイロット運転を実施する計画であった。しかし、2025年1月のNEDO実現可能性調査において、三菱重工のバーナーのパイロット運転には多額の改修費用と長期の建設工期が必要であり、完了時期が2030年度の目標から約5年遅延する見通しであることが明らかになった。その結果、三菱重工のプロジェクトは燃料アンモニアサプライチェーン構築プロジェクトから除外された。同社はNEDOの支援なしにバーナー開発を継続する予定である。
NEDOの燃料アンモニアサプライチェーン構築プロジェクトではそれ以前にも、グリーンアンモニアの製造コスト低減を目指す事業(01-02)が中止されている。この事業は、常温常圧下で水と窒素を用いた電解反応によるアンモニア製造を目的としていた。2022年1月に開始され、当初はラボスケールでの成功を収めたものの、アンモニア生成速度の目標を達成できなかった。NEDOは、2028年度の完了予定を大幅に前倒しする形で、2025年1月に同プロジェクトを中止した。
これらの技術面・スケジュール面の遅延を受け、NEDOは当初予算698億円からの53%削減、325.6億円への減額を要請した。
これにより、燃料アンモニアサプライチェーン構築プロジェクトのもとで残存する事業は、2024年4月〜6月にJERAの碧南火力発電所においてIHIがアンモニアバーナーの実証運転を実施した1件のみとなった。
補助金削減が示唆する供給・需要面の障壁
燃料アンモニアサプライチェーン構築プロジェクトの予算半減は、政府、大手エンジニアリング企業、電力会社が供給面・需要面双方で逆風に直面していることを示す。
供給面では、既存のハーバー・ボッシュ法の代替手法によるアンモニア製造コストの大幅な引き下げが困難であることが明らかになりつつある。需要面では、石炭火力発電所へのアンモニアバーナー導入は依然として高コストであり、建設工期は長期かつ予測困難である。三菱重工が2030年度の目標を5年以上超過した事例がその証左である。
JERAは三菱重工の燃料アンモニアサプライチェーン構築プロジェクトからの撤退について、「国内の建設工事費用が非常に大きく高騰」「建設工程が非常に長期化も極めて長期化」したことが要因だったと説明している。
これにより、アンモニア混焼設備の商業化に現実的な見通しを持つ主要企業はIHIの1社のみとなった。
アンモニア混焼が課題に直面する中、再生可能エネルギーが代替策に
供給面・需要面の課題は、アンモニア混焼による発電コストが、再生可能エネルギーに比べ、引き続き高水準にとどまる可能性が高いことを示唆している。エネルギー経済・財務分析研究所(IEEFA)が経産省の見通しに基づき行った分析によれば、2040年時点で20%アンモニア混焼の発電コストは、陸上風力を145〜220%、事業用太陽光を240〜464%上回る可能性がある。助成対象プロジェクトが直面する技術面・実用化面の課題と相まって、これらのコストは、石炭火力発電所におけるアンモニア混焼率を2030年の20%から2050年に100%へ引き上げるという政府の目標の実現可能性にさらなる疑問を投げかけている。
アンモニアを電力部門の排出削減に活用するという日本の戦略は、国際的な動向からますます乖離している。2026年8月初旬、韓国は石炭・アンモニア混焼企画は同国の2040年までに石炭火力廃止の方針に反するものとして、クリーン水素電力入札の対象外とすることを発表した。中国は2024〜2027年の経済行動計画にアンモニア混焼戦略を公式に盛り込んでいるが、NEDOは中国におけるアンモニア混焼試験が2023年11月以降進展を見せていないことを指摘している。
補助金予算の削減は、日本のアンモニア混焼戦略および公的資金の配分のあり方に疑問を投げかけている。二酸化炭素排出を大幅に削減できず経済的にも競争力を欠く技術への開発資金投入を続けるよりも、排出削減とエネルギー安全保障の強化を同時に実現し得る、商業的に確立された技術に補助金を振り向けるべきである。再生可能エネルギー、蓄電池、送配電網の拡充が、そうした補助金の優先対象とするべきではないだろうか。
Read the commentary: Subsidy reduction signals headwinds for Japan’s ammonia co-firing plans
Related Content