主要发现
Key findings
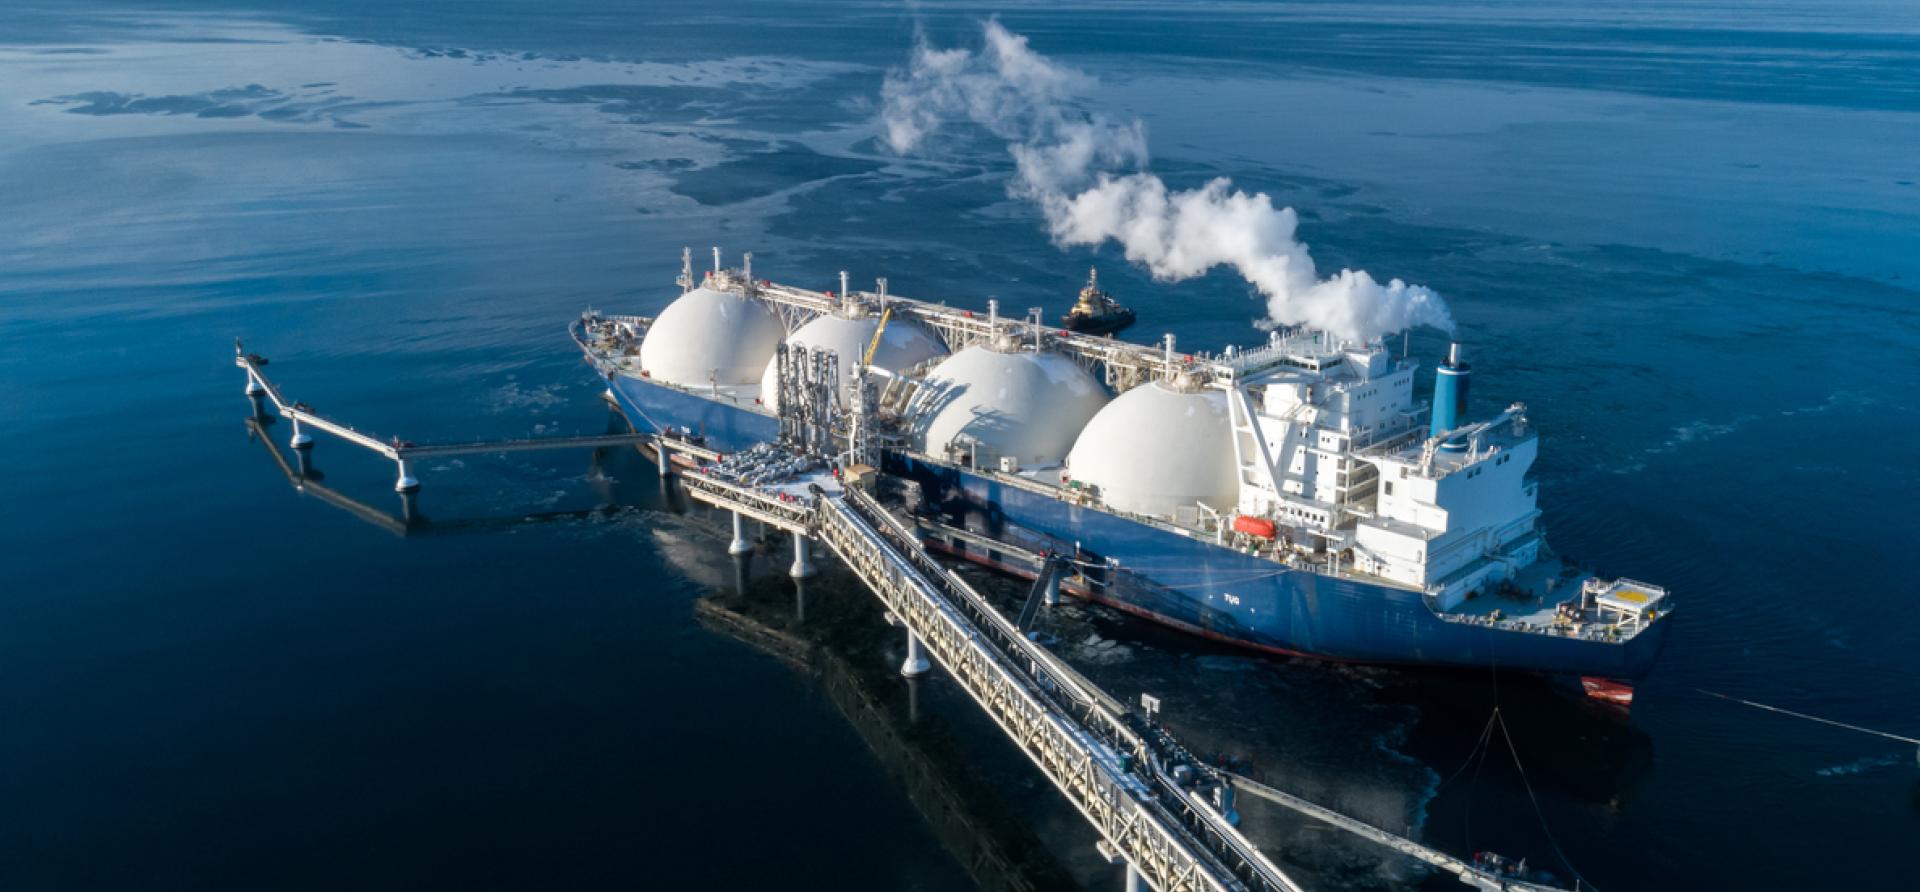
为应对国内液化天然气(LNG)需求趋于平稳与LNG合同组合快速增长之间的错配,中国正通过将过剩的LNG转售至海外。IEEFA估计,仅2025年一年,中国就转售了1700万吨至1900万吨LNG,其中840万吨由中国公司租赁的船舶运输。
IEEFA估计,2021年至2026年6月期间,中国企业通过转售来自美国和澳大利亚的LNG,获利46亿美元。2025年的主要买家包括韩国、日本和荷兰。
预计到2028年,中国LNG合同总量将增至1.14亿吨,而受当前中东冲突影响,LNG增长预期下调,将导致中国在2030年代初的LNG过剩量增至4700万吨以上。大型国有买家正转向海运和船舶供油业务,以消化这一过剩量。
鉴于中国LNG需求预计将下降、新兴市场需求增长面临挑战,以及2020年代LNG出口产能的空前扩张,中国转售过剩的LNG可能进一步加剧全球LNG供应过剩的局面。
执行摘要
中国的LNG进口量已从 2021 年的峰值 7900 万吨降至 2025 年的 6600 万吨,预计 2026 年将进一步降至 6300 万吨。与此同时,2021年至2023年间中国买家签署了近6000万吨的新供气协议,导致合同总量出现日益增长的过剩。船舶追踪数据显示,2025年由中国公司租赁船舶转售的LNG量达到840万吨。能源经济与金融分析研究所(IEEFA)估计,中国在2025年总计转售了约1700万吨至1900万吨的LNG,主要目的地为韩国、日本和荷兰。
助长这一趋势的是灵活型长期合同的激增,尤其是与澳大利亚和美国签订的LNG供应合同。来自澳大利亚的LNG灵活供应量不断增长,让中国能够优化其在太平洋地区的LNG组合,而美国的LNG供应则在很大程度上被用于把握大西洋地区的套利机会。IEEFA估计,2021年以来,中国买家通过转售来自美国和澳大利亚的LNG获利了46亿美元。
中国LNG过剩的局面可能持续,甚至进一步扩大。中国LNG合同总量预计在2028年将达到1.14亿吨,而国内需求又受到更廉价替代能源的制约,中国在中期内很可能仍将面临合同总量过剩的问题。多项独立需求预测也显示,中国LNG过剩量在2030年代初将达到1100万吨至4800万吨。
中国海洋石油集团有限公司(中海油)和中国石油天然气股份有限公司(中石油)两家国有企业最近扩张进入LNG运输和贸易领域——两家企业在2025年中国公司租赁船舶LNG转售量中的占比最高——表明买家正寻求出售过剩的LNG。这两家企业正在LNG运输船队上投入巨资,扩大在中国主要港口的船舶燃料加注业务,并且利用位于海南省洋浦经济开发区的LNG接收站作为中转和再出口枢纽。
中国作为LNG转售商的崛起,暴露了目前LNG出口投资热潮背后的脆弱假设。对于LNG供应商、投资组合交易商以及有志成为LNG贸易商的企业而言,全球最大的LNG需求驱动方正逐步变成竞争对手。
本报告第一部分探讨了中国过去十年间LNG采购战略的演变。第二部分利用独立的船舶追踪数据,识别了中国企业租赁船舶运输LNG的流向,并结合中国的LNG长期合同,估算了中国的LNG转售量。第三部分针对这些数据进行了更详细的分析以确定LNG来源地、目标转售市场,并估算了中国企业通过租赁船舶转售澳大利亚和美国LNG所获得的利润。第四部分探讨了中国LNG需求面临的不确定性,并利用外部预测数据,描绘了不断增加的LNG过剩量在2030年代初的演变趋势。第五部分提供了中国最大的两个LNG买家(中海油和中石油)的案例研究。最后,第六部分讨论中国日渐变为LNG贸易商的角色对其他全球供应商和市场参与者的影响。
Related Content